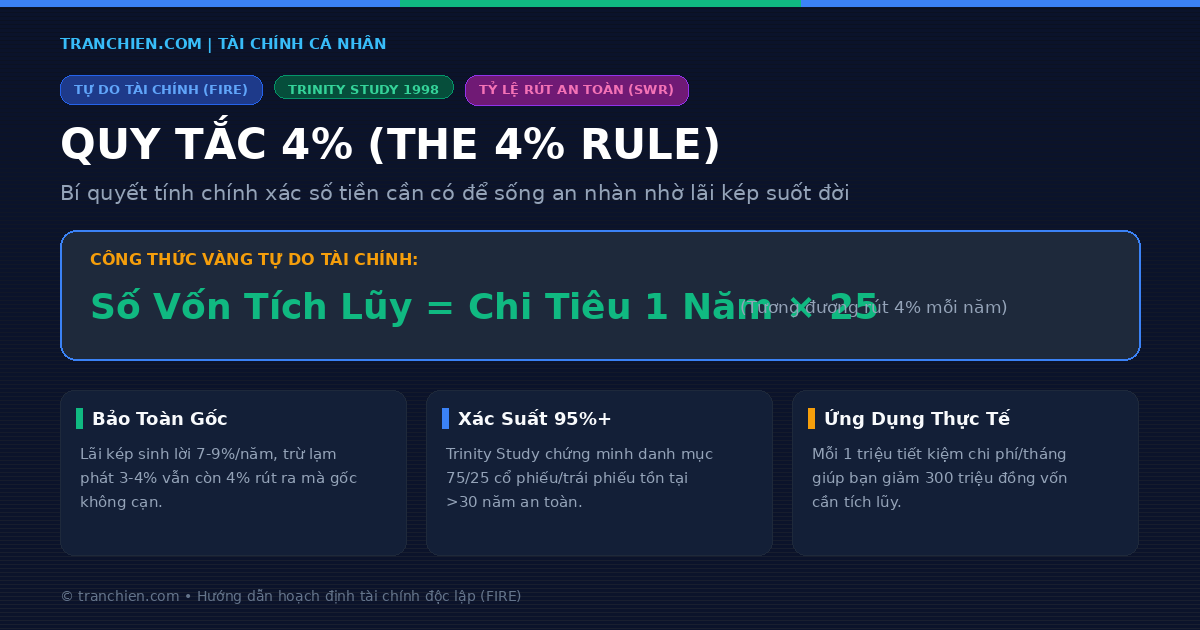
Quy tắc 4% (The 4% Rule) là công thức kinh điển trong tài chính cá nhân giúp bạn xác định chính xác số tiền cần tích lũy để có thể sống an nhàn bằng lãi kép suốt đời mà không bao giờ lo cạn kiệt vốn gốc. Nếu bạn đã từng tìm hiểu về sức mạnh cấp số nhân của lãi kép và đã bỏ túi mẹo nhẩm 3 giây với quy tắc 72 để biết tiền nhân đôi sau bao nhiêu năm, thì Quy tắc 4% chính là chiếc la bàn định lượng đích đến tự do tài chính (FIRE – Financial Independence, Retire Early) của đời bạn.
Bài viết này phân tích bản chất khoa học của Quy tắc 4%, công thức 25 lần tính con số mục tiêu, phản biện tính hiệu quả trong giai đoạn kinh tế hiện nay, và lộ trình áp dụng thực chiến phù hợp với môi trường đầu tư tại Việt Nam.
1. Quy tắc 4% là gì và nguồn gốc từ nghiên cứu Trinity huyền thoại?
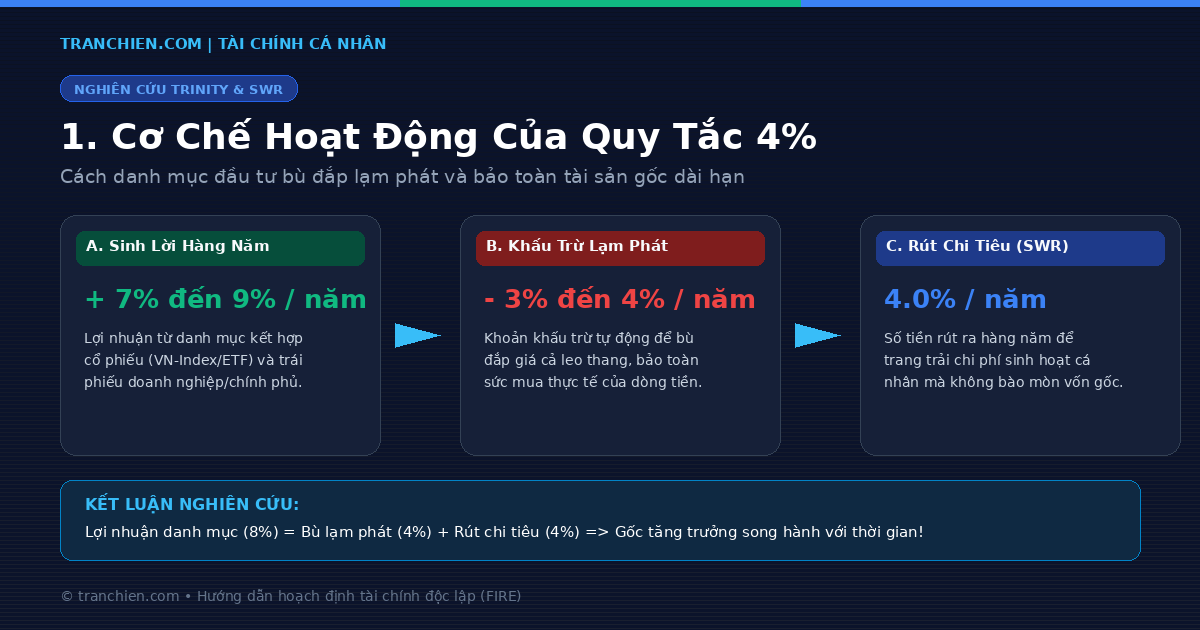
Quy tắc 4% là nguyên lý xác định Tỷ lệ rút tiền an toàn (Safe Withdrawal Rate – SWR) từ danh mục đầu tư tích lũy. Nguyên tắc hoạt động cụ thể như sau: Trong năm đầu tiên bắt đầu nghỉ hưu hoặc sống tự do tài chính, bạn được phép rút ra đúng 4% tổng giá trị tài sản để phục vụ sinh hoạt. Trong tất cả các năm tiếp theo, bạn tiếp tục rút số tiền bằng năm trước cộng thêm phần bù trừ theo tỷ lệ lạm phát hàng năm, bất kể thị trường lên hay xuống.
Quy tắc này xuất phát từ bài báo khoa học mang tính bước ngoặt của nhà hoạch định tài chính William Bengen công bố năm 1994 trên tạp chí uy tín Journal of Financial Planning mang tựa đề “Determining Withdrawal Rates Using Historical Data”. Đến năm 1998, ba giáo sư tài chính tại Đại học Trinity (Philip L. Cooley, Carl M. Hubbard và Daniel T. Walz) đã củng cố phát hiện này bằng công trình nghiên cứu nổi tiếng thế giới mang tên Nghiên cứu Trinity (Trinity Study).
“Quy tắc 4% chưa bao giờ là một giới hạn cứng nhắc cho mọi trường hợp, mà là mức sàn rút vốn an toàn được xây dựng để bảo vệ bạn sống sót an toàn qua những cuộc khủng hoảng kinh tế tồi tệ nhất trong lịch sử.”
— William Bengen, Tác giả sáng lập Tỷ lệ rút tiền an toàn (Journal of Financial Planning, 1994)
Nhóm nghiên cứu Trinity đã mô phỏng danh mục tài sản qua dữ liệu thị trường thực tế suốt 70 năm (1926–1995), xuyên qua cuộc Đại khủng hoảng 1929, Thế chiến II và cú sốc lạm phát thập niên 1970. Kết quả ghi nhận:
- Với danh mục phân bổ 50% cổ phiếu và 50% trái phiếu, tỷ lệ rút 4% đạt xác suất thành công 95% trong chu kỳ 30 năm (Morningstar & Trinity Study, 1998).
- Với danh mục nâng lên 75% cổ phiếu và 25% trái phiếu, xác suất thành công đạt tới 98%.
- Lý do tài sản không bị cạn kiệt là vì lợi nhuận sinh lời bình quân hàng năm của cổ phiếu (8%–10%) lớn hơn tổng của tỷ lệ lạm phát (khoảng 3%) và tỷ lệ rút vốn (4%). Phần thặng dư tiếp tục được lãi kép nuôi dưỡng, giúp vốn gốc tăng trưởng vững chắc theo thời gian.
2. Công thức xác định “Con số tự do tài chính” (Quy tắc 25 lần)
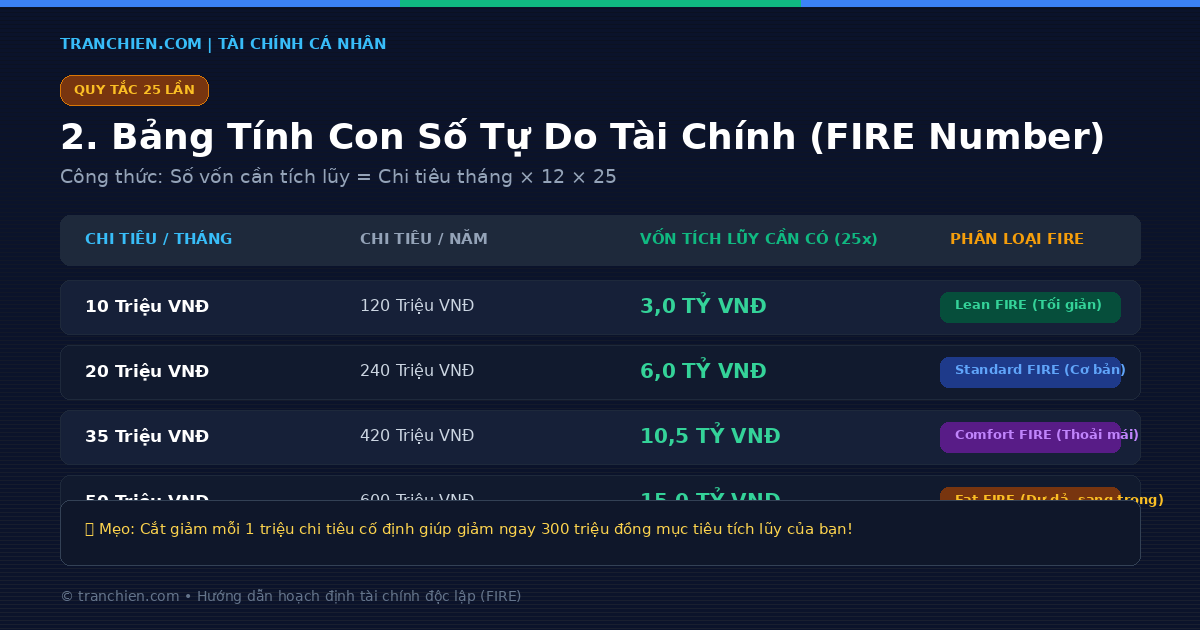
Một ứng dụng toán học trực quan và dễ nhớ nhất của Quy tắc 4% chính là Quy tắc 25 lần (The Rule of 25). Vì 4% tương đương với phân số 1/25, nên để tạo ra dòng tiền rút 4% mỗi năm trang trải trọn vẹn chi phí, số vốn bạn cần chuẩn bị được tính đảo ngược như sau:
Số vốn tích lũy (FIRE Number) = Tổng chi tiêu 1 năm × 25
Nếu bạn tính theo mức sinh hoạt hàng tháng, công thức tương đương:
Số vốn tích lũy = Chi tiêu hàng tháng × 12 × 25 = Chi tiêu hàng tháng × 300
| Mức chi tiêu / Tháng | Chi tiêu / Năm | Vốn tích lũy cần có (25x) | Trường phái tài chính |
|---|---|---|---|
| 10.000.000 VNĐ | 120.000.000 VNĐ | 3,0 Tỷ VNĐ | Lean FIRE (Lối sống tối giản, ít nhu cầu) |
| 20.000.000 VNĐ | 240.000.000 VNĐ | 6,0 Tỷ VNĐ | Standard FIRE (Đầy đủ tiện nghi cơ bản cá nhân) |
| 35.000.000 VNĐ | 420.000.000 VNĐ | 10,5 Tỷ VNĐ | Comfort FIRE (Gia đình thoải mái, có du lịch) |
| 50.000.000 VNĐ | 600.000.000 VNĐ | 15,0 Tỷ VNĐ | Fat FIRE (Dư dả, tài chính cao cấp, con học quốc tế) |
Ý nghĩa cốt lõi của công thức 25 lần: Mỗi 1 triệu đồng chi phí cố định hàng tháng đòi hỏi bạn phải tích lũy thêm 300 triệu đồng tiền vốn. Điều này giải thích vì sao kiểm soát lối sống và tối ưu chi tiêu là chiếc đòn bẩy rút ngắn hành trình tự do tài chính nhanh hơn bất kỳ hình thức đầu cơ nào.
3. Mối liên kết mắt xích giữa Quy tắc 4%, Lãi kép và Quy tắc 72
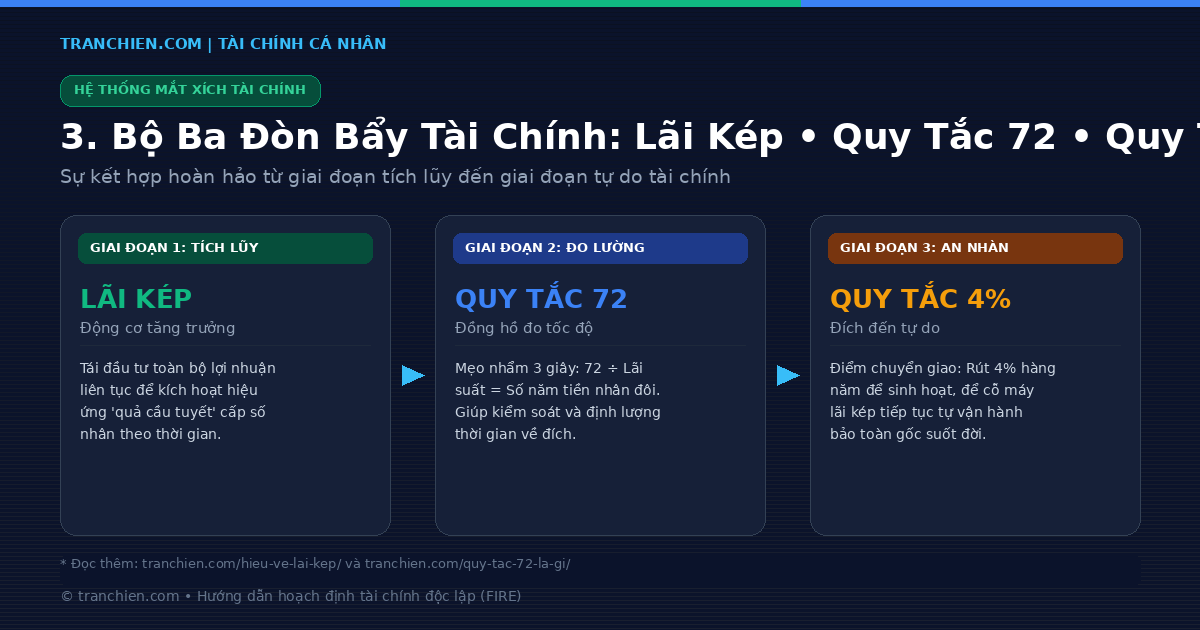
Trong tư duy tài chính bài bản, Lãi kép, Quy tắc 72 và Quy tắc 4% không đứng tách rời mà gắn kết chặt chẽ thành bộ ba đòn bẩy tài sản xuyên suốt cuộc đời:
- Chặng 1 – Động cơ vận hành (Lãi kép): Đây là giai đoạn tích lũy vốn ban đầu. Việc đều đặn tái đầu tư toàn bộ phần lãi sinh ra sẽ tạo nên hiệu ứng quả cầu tuyết theo hàm số mũ. Chi tiết bản chất số nhân của cơ chế này đã được phân tích sâu trong bài Hiểu về lãi kép.
- Chặng 2 – Bảng đo tốc độ (Quy tắc 72): Trong quá trình tài sản tăng trưởng, bạn cần đo lường thời gian để tiền nhân đôi lên các cột mốc quan trọng (từ 500 triệu lên 1 tỷ, 2 tỷ, rồi 4 tỷ). Bằng mẹo chia nhẩm từ Quy tắc 72 (72 chia cho tỷ suất lợi nhuận hàng năm), bạn luôn chủ động nắm rõ lộ trình thời gian còn lại.
- Chặng 3 – Điểm dừng an nhàn (Quy tắc 4%): Khi tổng tài sản chạm ngưỡng 25 lần chi tiêu năm, cỗ máy đầu tư đã hoàn thiện. Bạn chuyển từ trạng thái nạp tiền sang trạng thái sống bằng lãi suất: Rút 4% hàng năm để trang trải chi phí, trong khi khối tài sản còn lại vẫn tiếp tục tự động sinh lời bù đắp lạm phát.
4. Quy tắc 4% tại Việt Nam: Rủi ro chuỗi lợi nhuận và cách điều chỉnh
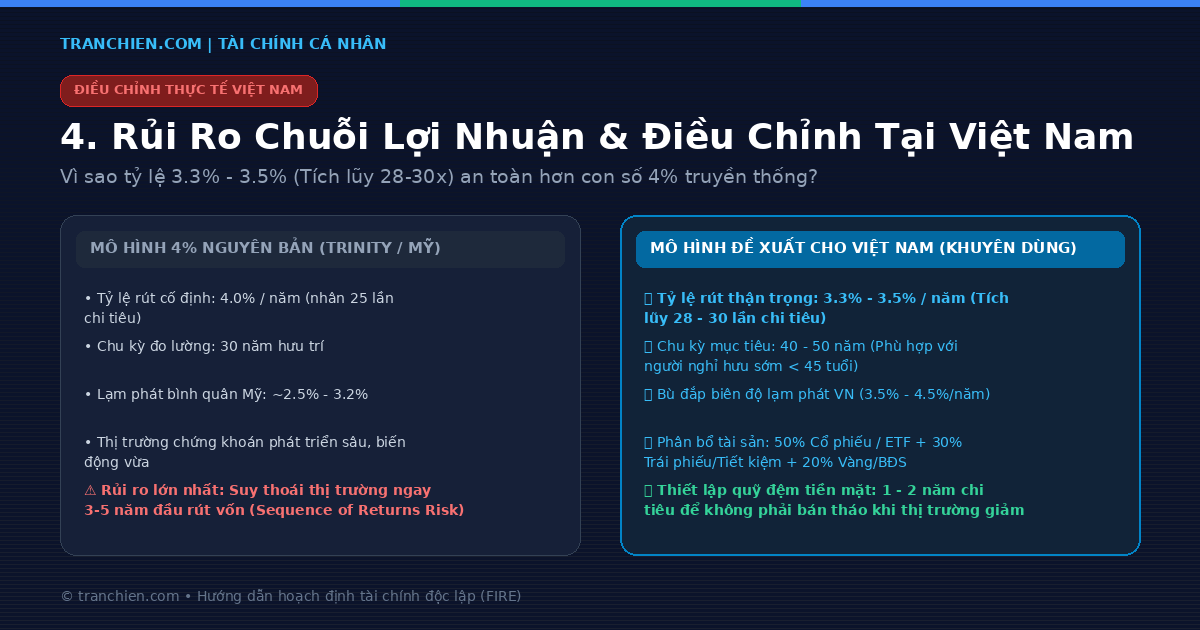
Dù Quy tắc 4% rất phổ biến trên toàn cầu, việc áp dụng nguyên bản con số 4% vào thị trường tài chính Việt Nam sẽ gặp phải hai thách thức lớn:
1. Rủi ro chuỗi lợi nhuận (Sequence of Returns Risk – SORR):
Đây là rủi ro nguy hiểm nhất khi bắt đầu sống bằng danh mục đầu tư. Nếu thị trường chứng khoán giảm điểm sâu ngay trong 2–3 năm đầu tiên sau khi bạn nghỉ hưu, bạn buộc phải bán tài sản khi giá đang ở đáy để lấy tiền chi tiêu. Khi thị trường phục hồi, lượng tài sản còn lại không còn đủ nhiều để tái tạo quy mô vốn ban đầu.
2. Khoảng cách lạm phát thực tế tại Việt Nam:
Theo số liệu từ Tổng cục Thống kê (GSO, giai đoạn 2015–2024), chỉ số giá tiêu dùng CPI bình quân của Việt Nam dao động trong khoảng 3,2% – 3,8%/năm, nhưng lạm phát đối với nhóm hàng hóa thiết yếu và y tế/giáo dục tại đô thị có thể lên tới 4,5% – 5,5%/năm. Đồng thời, những người theo đuổi FIRE thường nghỉ hưu sớm ở tuổi 35–45, tức chu kỳ rút tiền kéo dài từ 40 đến 50 năm thay vì 30 năm như nghiên cứu gốc của Trinity.
“Đối với những người nghỉ hưu sớm có khoảng thời gian rút vốn kéo dài 35 đến 40 năm, tỷ lệ rút an toàn nên được điều chỉnh hạ xuống mức 3,3% đến 3,5% để đảm bảo danh mục không gặp rủi ro kiệt quệ trong các giai đoạn định giá thị trường biến động mạnh.”
— Christine Benz, Giám đốc Kế hoạch Tài chính Cá nhân tại Morningstar (State of Retirement Report, 2023)
Công thức điều chỉnh an toàn cho nhà đầu tư Việt Nam:
- Hạ tỷ lệ rút xuống 3,3% – 3,5%/năm: Tương đương mục tiêu tích lũy nâng lên 28 đến 30 lần chi tiêu hàng năm.
- Duy trì quỹ đệm tiền mặt (Cash Cushion) 12–24 tháng: Luôn để dành 1–2 năm sinh hoạt phí trong các kênh thanh khoản cao (tiền gửi linh hoạt, chứng chỉ tiền gửi). Khi thị trường chứng khoán bước vào chu kỳ gấu (bear market), bạn sử dụng quỹ đệm này để chi tiêu thay vì phải bán tháo cổ phiếu hay chứng chỉ quỹ ở mức giá thấp.
- Cơ cấu tài sản đa lớp: Kết hợp 50% quỹ mở/ETF cổ phiếu (VN30, Diamond), 30% trái phiếu/tiền gửi kỳ hạn dài, và 20% tài sản thực phòng thủ như vàng vật chất hoặc bất động sản cho thuê dòng tiền.
5. Góc nhìn phản biện: Quy tắc 4% có còn đúng trong thực tế?
Trong giới tài chính học thuật những năm gần đây, Quy tắc 4% đã dấy lên nhiều cuộc tranh luận đa chiều:
- Quan điểm lạc quan từ chính tác giả William Bengen (2020): Sau khi cập nhật bổ sung thêm tài sản quốc tế và nhóm cổ phiếu vốn hóa siêu nhỏ (micro-cap) vào danh mục, William Bengen nhận định tỷ lệ rút tiền an toàn thực tế có thể đạt từ 4,5% đến 4,7%/năm mà danh mục vẫn trụ vững.
- Quan điểm thận trọng từ Morningstar và Bill Bernstein: Nhóm chuyên gia phân tích chỉ ra rằng môi trường P/E thị trường ở mức cao và rủi ro lạm phát tiềm ẩn có thể kéo tỷ suất sinh lời thực tế trong tương lai thấp hơn trung bình lịch sử, đòi hỏi người nghỉ hưu phải có kỷ luật rút vốn khắt khe hơn ở mức 3,3% – 3,5%.
Kết luận thực tế: Quy tắc 4% là một kim chỉ nam định hướng hành vi cực kỳ giá trị để đặt ra mục tiêu tài chính, nhưng bạn không nên áp dụng nó một cách xơ cứng. Điểm mấu chốt để thành công là khả năng rút tiền linh hoạt (Dynamic Spending): rút nhiều hơn một chút trong năm thị trường thăng hoa và chủ động thắt lưng buộc bụng trong những năm kinh tế suy thoái.
6. Ví dụ tính toán từng bước cho một người Việt Nam cụ thể
Để bạn dễ hình dung cách vận hành trong đời sống hàng ngày, hãy theo dõi trường hợp thực tế của bạn Minh (30 tuổi, kỹ sư phần mềm tại TP.HCM):
- Chi phí sinh hoạt thực tế: 15.000.000 VNĐ/tháng (gồm tiền thuê nhà, ăn uống, điện nước, bảo hiểm và giải trí cơ bản).
- Chi phí sinh hoạt 1 năm: 15.000.000 × 12 = 180.000.000 VNĐ/năm.
- Con số FIRE theo Quy tắc 25 lần (SWR 4%): 180 triệu × 25 = 4,5 Tỷ VNĐ.
- Con số FIRE điều chỉnh an toàn tại Việt Nam (SWR 3,5% – Quy tắc 28,5 lần): 180 triệu × 28,5 ≈ 5,13 Tỷ VNĐ.
- Kế hoạch tích lũy: Hiện tại Minh tiết kiệm và đầu tư định kỳ 12 triệu/tháng vào quỹ ETF với lợi suất kỳ vọng 10%/năm. Áp dụng công thức lãi kép, sau khoảng 14 năm (khi Minh 44 tuổi), danh mục của anh sẽ chạm mốc 5,13 tỷ đồng.
- Kế hoạch rút vốn khi chạm đích: Minh duy trì 300 triệu trong quỹ tiền mặt dự phòng (đủ chi tiêu gần 2 năm). Mỗi năm Minh rút 180 triệu đồng từ danh mục để sinh hoạt, an tâm tận hưởng cuộc sống tự do mà tiền vốn vẫn tiếp tục sinh sôi.
7. 4 bước thực chiến để hiện thực hóa Quy tắc 4%
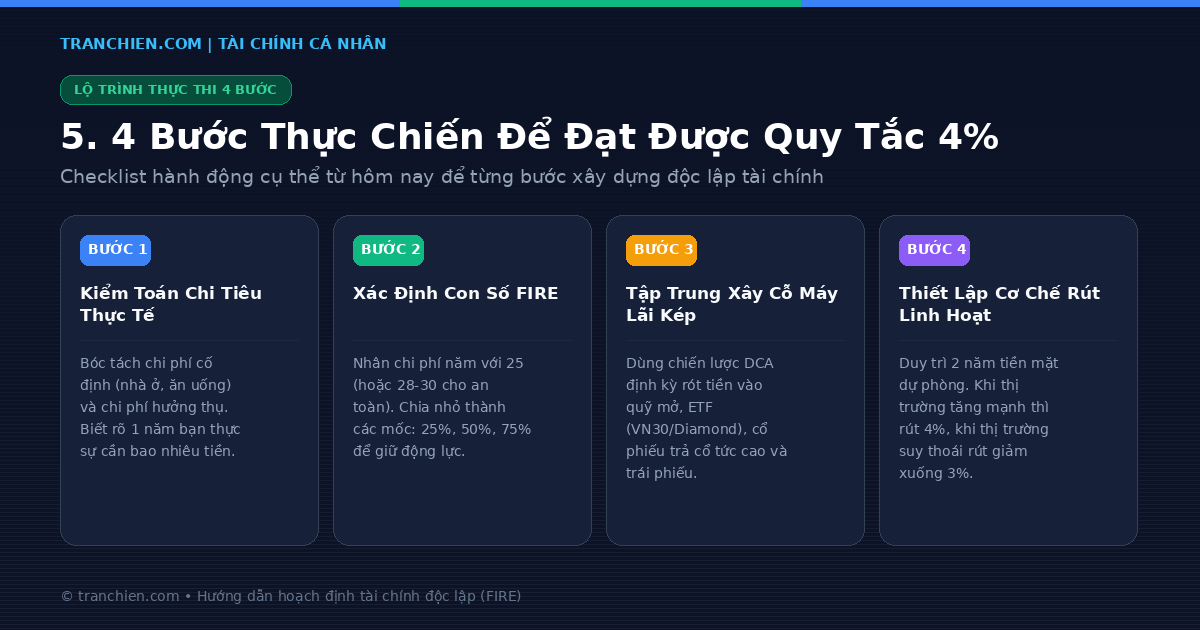
- Bước 1 – Kiểm toán chi tiêu thực tế: Ghi chép chính xác dòng tiền ra trong ít nhất 6 tháng. Bóc tách rõ chi tiêu thiết yếu và chi tiêu hưởng thụ để có con số sinh hoạt tối thiểu trung thực nhất.
- Bước 2 – Lượng hóa con số FIRE mục tiêu: Lấy chi phí 1 năm nhân với 25 (hoặc 28,5 để an toàn). Chia nhỏ thành các chặng: 10% (quỹ khẩn cấp), 25% (tự do một phần), 50% (bán nghỉ hưu – Coast FIRE) để không bị choáng ngợp.
- Bước 3 – Xây dựng cỗ máy tài sản kỷ luật: Đều đặn trích thu nhập hàng tháng đầu tư trung bình giá (DCA) vào các tài sản tăng trưởng như quỹ ETF VN30/Diamond, cổ phiếu doanh nghiệp trả cổ tức bền vững và trái phiếu uy tín.
- Bước 4 – Thiết lập cơ chế rút vốn linh hoạt: Khi đạt ngưỡng tự do, vận hành song song quỹ đệm tiền mặt 1–2 năm và cơ chế rút co giãn theo chu kỳ thị trường để bảo vệ vốn gốc vĩnh viễn.
8. Câu hỏi thường gặp về Quy tắc 4% (FAQ)
Quy tắc 4% là gì trong tài chính cá nhân?
Quy tắc 4% là nguyên tắc xác định Tỷ lệ rút tiền an toàn (Safe Withdrawal Rate – SWR). Người nghỉ hưu có thể rút 4% tổng danh mục đầu tư trong năm đầu tiên và điều chỉnh theo lạm phát ở các năm sau mà tài sản gốc vẫn không cạn kiệt trong ít nhất 30 năm.
Công thức 25 lần tính con số tự do tài chính (FIRE Number) như thế nào?
Công thức tính số vốn cần tích lũy theo Quy tắc 25 lần: Số vốn cần tích lũy = Tổng chi tiêu 1 năm × 25 (hoặc Chi tiêu hàng tháng × 300). Ví dụ: Chi tiêu 20 triệu/tháng (240 triệu/năm) cần tích lũy 6 tỷ đồng để rút 4%/năm sinh hoạt an nhàn.
Tại Việt Nam, tỷ lệ rút tiền an toàn nên là bao nhiêu?
Tại Việt Nam, do chu kỳ nghỉ hưu sớm kéo dài 35–45 năm và lạm phát dao động 3,5%–4,5%/năm, các chuyên gia khuyến nghị áp dụng tỷ lệ rút an toàn thận trọng ở mức 3,3% – 3,5%/năm (tương đương tích lũy 28 đến 30 lần chi tiêu năm) kết hợp quỹ đệm tiền mặt 1–2 năm.
Lời kết & Lời kêu gọi hành động (CTA)
Quy tắc 4% không phải là một chiếc chìa khóa thần kỳ giúp bạn giàu có sau một đêm, mà là một bản đồ dẫn đường minh bạch giúp bạn biết chính xác mình đang đứng ở đâu và cần tích lũy bao nhiêu để đạt tới tự do đích thực. Khi kết hợp hài hòa giữa sự kiên trì của lãi kép, khả năng định lượng nhạy bén của quy tắc 72, và kỷ luật phân bổ tài sản của quy tắc 4%, việc sống một cuộc đời thảnh thơi không còn là giấc mơ xa vời mà hoàn toàn nằm trong tầm tay kiểm soát của bạn.
👉 Hành động ngay hôm nay: Bạn hãy mở sổ tay hoặc ứng dụng ghi chú, tính toán ngay 3 con số của riêng mình: Chi tiêu hàng tháng, Chi tiêu hàng năm và Con số tự do tài chính (FIRE Number = Chi tiêu năm × 25). Bạn dự định sẽ chạm tới con số này vào năm bao nhiêu tuổi? Hãy chia sẻ mục tiêu hoặc đặt câu hỏi thảo luận bên dưới phần bình luận nhé!
⚠️ Tuyên bố miễn trừ trách nhiệm (Financial Disclaimer): Bài viết này được biên soạn cho mục đích cung cấp thông tin giáo dục tài chính cá nhân và nghiên cứu học thuật, không cấu thành lời khuyên đầu tư tài chính hay khuyến nghị mua bán chứng khoán ủy thác. Thị trường tài chính luôn đi kèm rủi ro biến động vốn; độc giả vui lòng tự đánh giá khẩu vị rủi ro hoặc tham vấn chuyên gia tài chính có chứng chỉ hành nghề trước khi ra quyết định.